

Chaque année, des milliers d’importateurs français échouent à recevoir leur marchandise en provenance de Chine faute d’avoir sécurisé correctement leur paiement. Le crédit documentaire reste pourtant l’outil le plus fiable pour encadrer une transaction internationale complexe.
En 2023, la Chine représentait encore 18,8 % des importations mondiales, ce qui en fait le premier fournisseur mondial et un terrain où la rigueur documentaire n’est pas négociable.
Comprendre le mécanisme du crédit documentaire à l’import depuis la Chine
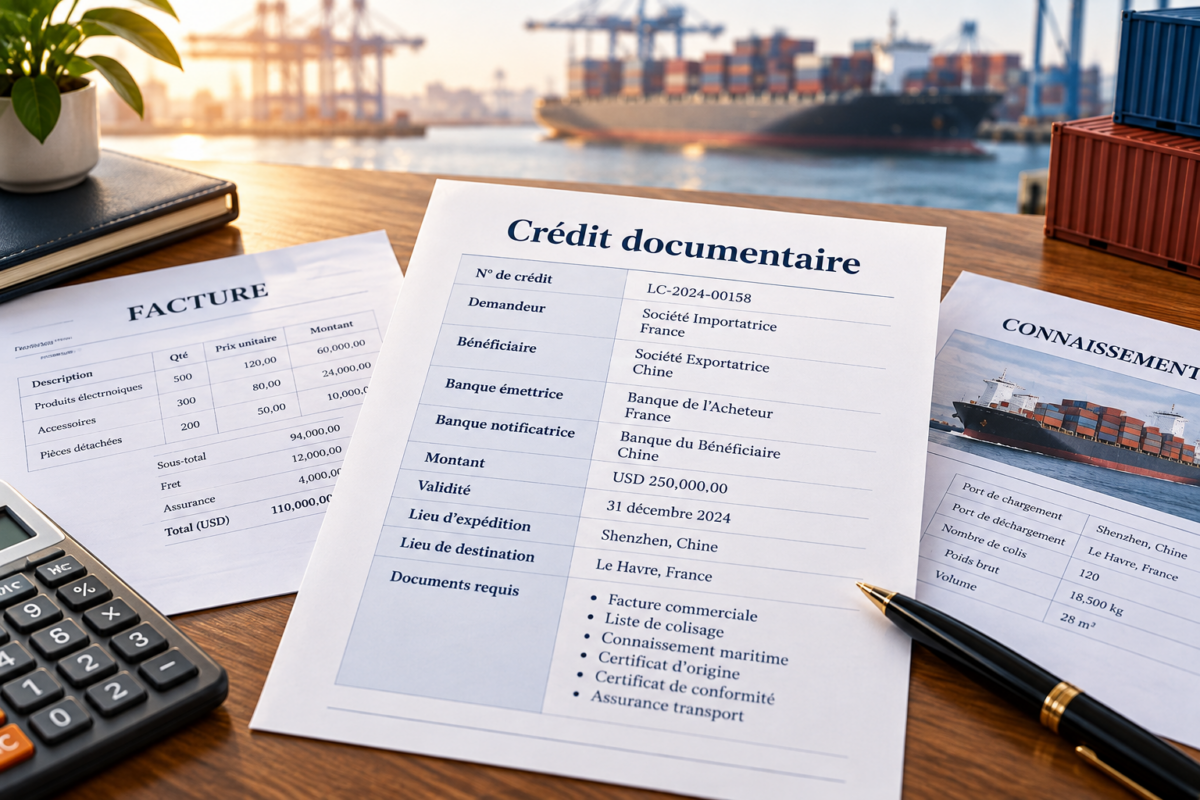
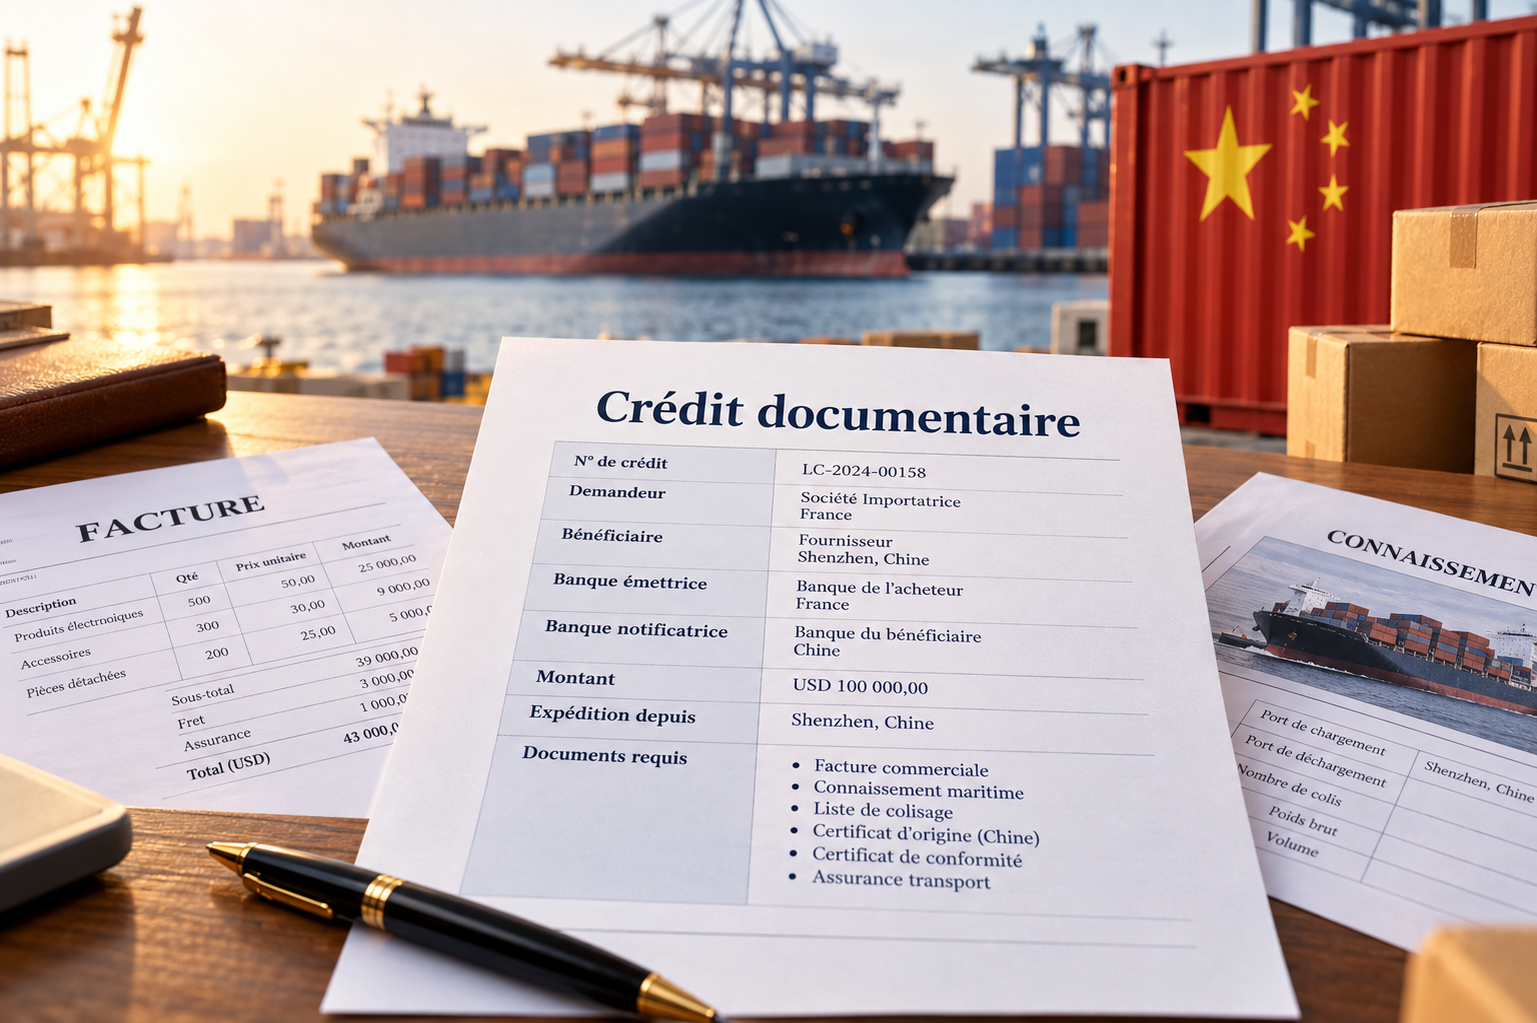
Le crédit documentaire (ou lettre de crédit) est un engagement irrévocable émis par la banque de l’acheteur, garantissant au vendeur chinois le paiement dès lors qu’il présente les documents conformes aux conditions stipulées.
On parle aussi de documentary credit ou de LC (Letter of Credit) dans les échanges professionnels. Ce mécanisme repose sur la confiance accordée aux banques plutôt qu’aux parties commerciales elles-mêmes.
Quatre acteurs interviennent systématiquement dans l’opération. L’importateur français (le donneur d’ordre), sa banque française (banque émettrice), la banque chinoise du fournisseur (banque notificatrice ou confirmatrice), et enfin le fournisseur chinois (le bénéficiaire). Chacun porte une responsabilité précise dans la chaîne documentaire.
Contrairement à un virement anticipé, le paiement ne se déclenche pas sur la confiance mais sur la conformité des documents. C’est cette mécanique qui protège réellement l’acheteur. Un suivi rigoureux de chaque étape, idéalement centralisé dans un outil de pilotage de la supply chain, permet d’anticiper les blocages avant qu’ils ne coûtent cher.
Les étapes clés du crédit documentaire importation Chine
Le processus suit une chronologie précise qu’il faut respecter à la lettre. Voici les phases immanquables :
- Ouverture du crédit documentaire : l’importateur mandate sa banque française pour émettre la LC selon les conditions négociées avec le fournisseur (montant, devise, délais, Incoterm).
- Notification au fournisseur chinois : la banque émettrice transmet la LC à la banque notificatrice en Chine, qui informe le vendeur des conditions à respecter.
- Expédition et constitution du dossier documentaire : le fournisseur expédie la marchandise puis rassemble les pièces justificatives requises.
- Présentation des documents à la banque : le vendeur remet son dossier à sa banque dans le délai imparti, généralement 21 jours après la date d’expédition selon les Règles et Usances Uniformes (RUU 600) de la CCI.
- Vérification documentaire et paiement : la banque émettrice contrôle la conformité, puis déclenche le règlement si tout est conforme.
Un détail souvent sous-estimé : la date limite de présentation des documents est aussi significative que la date d’expiration du crédit. Confondre les deux coûte des refus de paiement. Surveiller ces échéances depuis un tableau de bord centralisé évite ce type d’erreur.
Documents requis et pièges courants à éviter
La conformité documentaire stricte conditionne tout. Une virgule mal placée sur une facture commerciale peut suffire à générer une réserve. Les pièces habituellement demandées dans le cadre d’une importation depuis la Chine sont les suivantes :
| Document | Rôle | Point de vigilance |
| Facture commerciale | Preuve de la transaction | Description doit correspondre exactement à la LC |
| Connaissement maritime (B/L) | Titre de propriété de la marchandise | Doit être « à ordre » et endossé correctement |
| Liste de colisage (Packing List) | Détail des colis et poids | Cohérence avec la facture et le B/L |
| Certificat d’origine | Justifie la provenance chinoise | Délivré par la China Council for the Promotion of International Trade (CCPIT) |
| Certificat d’inspection | Contrôle qualité pré-expédition | Doit être daté avant embarquement |
Parmi les pièges les plus fréquents, le décalage entre le nom du produit sur la facture et la description dans la LC génère à lui seul près de 70 % des réserves documentaires selon la Chambre de Commerce Internationale. Vérifier chaque terme avant l’ouverture du crédit est donc indispensable.
Autre écueil : le choix de l’Incoterm. Un FOB Shanghai transfère les risques dès le passage de la rambarde du navire. Si le fournisseur ne livre pas dans les délais stipulés, l’importateur perd sa fenêtre de présentation. Anticiper ces scénarios en maintenant une visibilité en temps réel sur les statuts d’expédition fait toute la différence.
Optimiser sa stratégie de paiement pour les achats en Chine
Le crédit documentaire n’est pas adapté à toutes les situations. Pour des commandes inférieures à 20 000 euros avec un fournisseur testé, un paiement mixte (acompte + solde à la remise documentaire) peut suffire. Au-delà, ou pour un nouveau partenaire commercial chinois, le crédit documentaire irrévocable et confirmé reste la référence.
La confirmation de la LC par une banque française ajoute une sécurité supplémentaire : même si la banque chinoise défaille, le paiement reste garanti. Ce dispositif a prouvé son utilité lors de tensions géopolitiques ou de crises bancaires régionales.
Trois réflexes à adopter dès la rédaction du contrat commercial : préciser l’Incoterm retenu, définir la liste exhaustive des documents exigibles, et fixer des délais de présentation réalistes en tenant compte des rotations maritimes.
Depuis la reprise post-Covid, les délais de transit entre Shanghai et le Havre oscillent entre 28 et 35 jours, ce qui laisse peu de marge si la date limite de présentation est fixée à 21 jours après embarquement.
Piloter ce type d’opération sans une vue consolidée sur les statuts documentaires et les échéances bancaires expose l’importateur à des erreurs coûteuses. Intégrer ces paramètres dans un outil de suivi structuré transforme le crédit documentaire d’une contrainte administrative en levier de sécurisation réel.