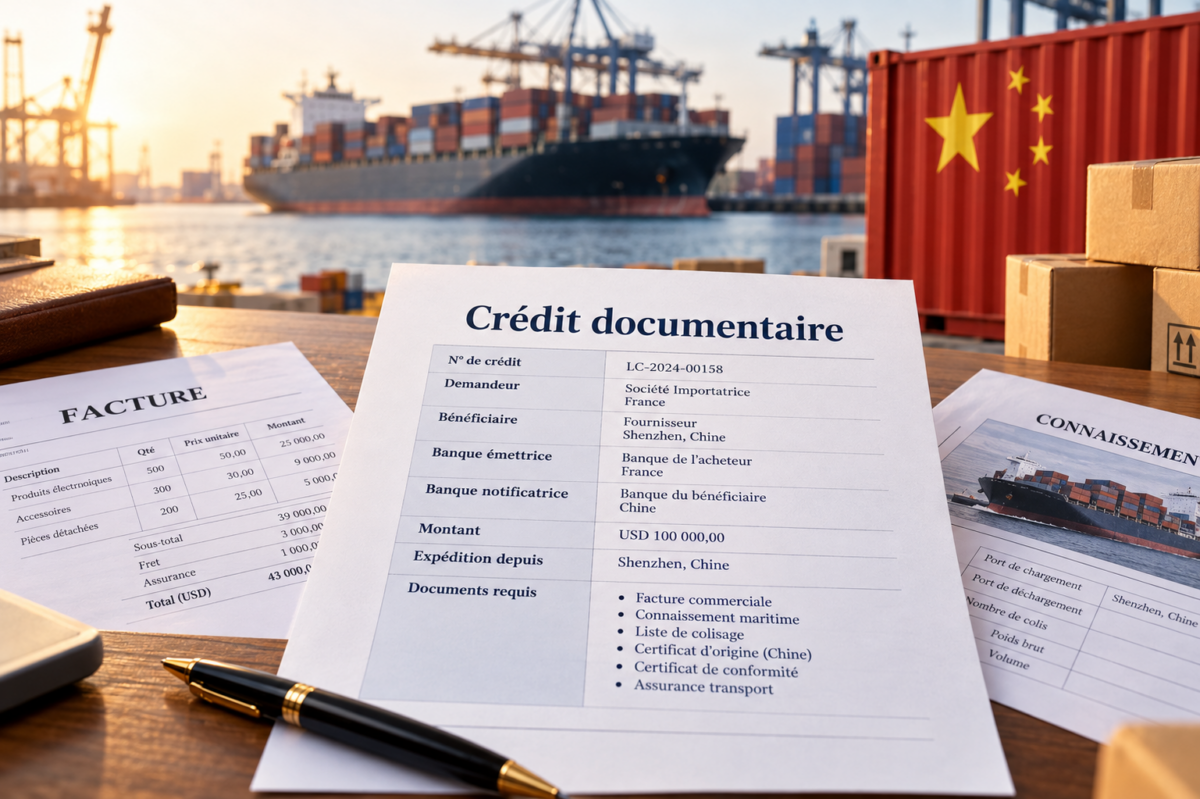


Le crédit documentaire est un engagement bancaire de payer un fournisseur contre la présentation de documents conformes aux conditions prévues. Son fonctionnement repose sur une distinction essentielle : la banque examine des documents, elle ne vérifie pas physiquement les marchandises.
Pour un acheteur international, comprendre cette limite permet de construire une protection cohérente, associant paiement encadré, sélection du fournisseur et contrôle qualité.
Prenons une entreprise française qui commande des composants auprès d’une usine chinoise. Le fabricant souhaite une assurance de paiement avant d’expédier. L’acheteur veut éviter de régler la totalité de sa commande par avance.
Une lettre de crédit, également appelée LC ou crédit documentaire, permet d’organiser la transaction autour d’exigences documentaires définies avant l’expédition.
Pour mettre en place un crédit documentaire, il ne suffit pas que l’acheteur contacte son usine et sa banque. Les conditions bancaires doivent correspondre à ce que le fournisseur peut réellement produire et expédier.
MWT Sourcing facilite cette préparation : nous faisons le lien entre l’acheteur, le fournisseur et les différentes étapes de l’approvisionnement, tout en laissant à la banque la décision d’émettre le crédit.
Qui intervient dans un crédit documentaire
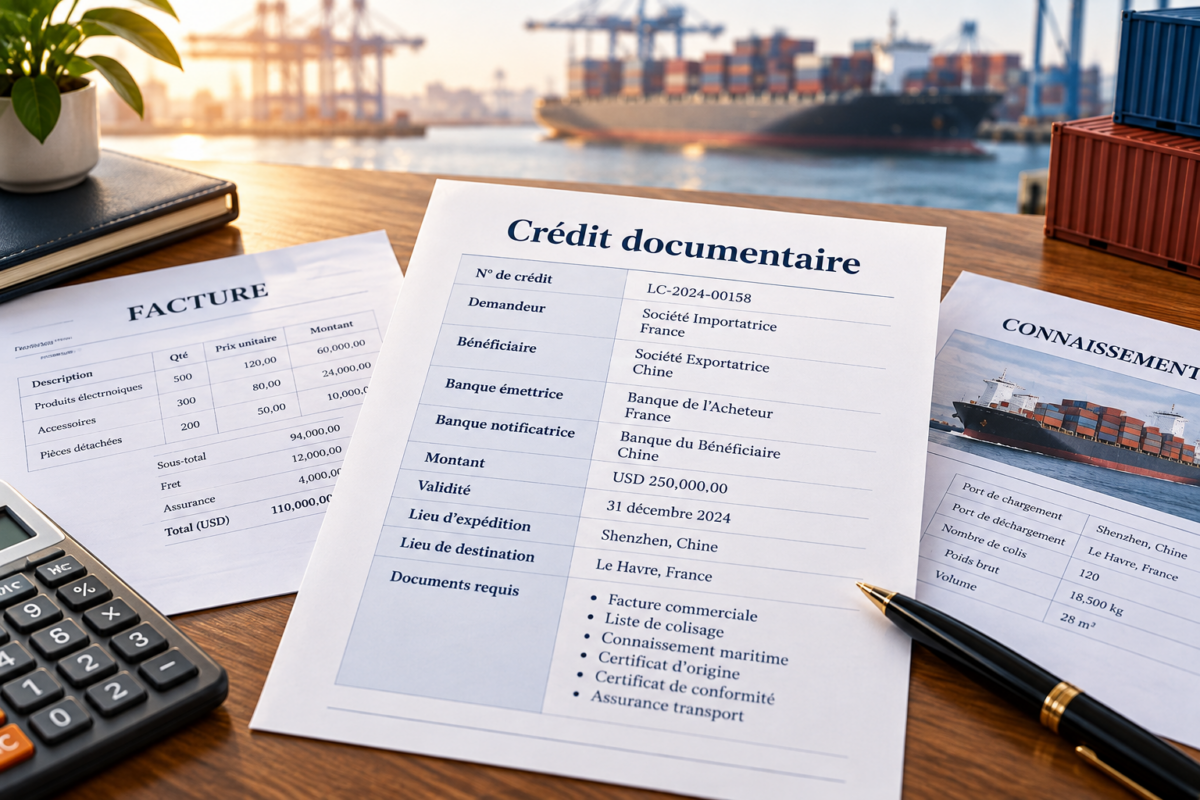
L’acheteur, appelé donneur d’ordre, demande l’ouverture du crédit. Sa banque, la banque émettrice, prend l’engagement de paiement. Le fournisseur devient le bénéficiaire. Une banque notificatrice lui transmet le crédit après en avoir vérifié l’authenticité apparente.
La notification ne constitue pas, à elle seule, une promesse de paiement supplémentaire. Une banque confirmatrice ajoute son propre engagement lorsqu’une confirmation est prévue et acceptée. Une banque désignée peut également intervenir pour recevoir les documents et réaliser le crédit selon les modalités convenues.
Plusieurs fonctions peuvent être assurées par le même établissement.
Dans un achat français auprès d’un fournisseur chinois, la banque émettrice est donc généralement celle de l’importateur français. La confirmation protège principalement le vendeur contre le risque de non-paiement lié à la banque émettrice et à son environnement. Elle ne garantit pas la qualité de la production chinoise.
Le fonctionnement du crédit documentaire en six étapes
1. Définir les conditions commerciales
Acheteur et vendeur s’accordent sur les produits, les quantités, la devise, le prix, les dates et les modalités de livraison. Ils déterminent aussi si le paiement aura lieu à vue ou à une échéance ultérieure. Le contrat commercial et le futur crédit doivent être cohérents, même s’ils constituent deux engagements distincts.
2. Faire valider le projet de crédit
L’importateur soumet sa demande à sa banque. Celle-ci étudie son dossier et les garanties nécessaires. Elle peut demander une couverture en espèces ou mobiliser une ligne bancaire. Un crédit documentaire ne signifie donc pas que la trésorerie de l’acheteur reste entièrement disponible jusqu’au paiement du fournisseur.
Avant l’émission, transmettre le projet au vendeur permet de vérifier qu’il pourra produire les pièces demandées. Exiger un certificat inaccessible au fournisseur crée un blocage prévisible.
Avant l’émission, MWT peut centraliser avec le fournisseur les informations nécessaires à la préparation opérationnelle du dossier : identité du bénéficiaire, description de la commande, documents disponibles, inspection et dates d’expédition.
Ce travail d’alignement aide l’acheteur à transmettre des informations cohérentes à sa banque et à repérer les points bloquants avant qu’ils ne deviennent des demandes d’amendement. La banque conserve seule la responsabilité d’accepter la demande et d’émettre le crédit.
3. Émettre et notifier le crédit
La banque émettrice transmet le crédit dans le circuit bancaire. Le bénéficiaire reçoit la notification et vérifie les conditions. Une erreur sur une date, un montant ou un lieu de livraison doit être traitée à ce stade, avec un amendement accepté lorsque cela est nécessaire.
4. Produire et expédier les marchandises
Le fournisseur prépare la commande puis organise l’expédition conformément aux engagements commerciaux. L’acheteur suit les jalons de production, la disponibilité du transport et les contrôles prévus. Une inspection trop tardive peut décaler le chargement et rendre la date limite d’expédition impossible à respecter.
5. Présenter les documents
Le vendeur rassemble les pièces exigées et les présente au lieu prévu, dans les délais applicables. Le dossier peut comprendre une facture commerciale, une liste de colisage, un document de transport et, si le crédit le prévoit, un certificat d’origine, d’assurance ou d’inspection. Il n’existe pas de liste unique valable pour toutes les commandes.
6. Examiner les pièces et réaliser le paiement
Les banques concernées examinent la présentation. Si elle est conforme, le crédit est réalisé selon les modalités prévues. Un crédit à paiement différé entraîne un règlement à l’échéance convenue, pas nécessairement dès la validation des documents.
Les délais et la conformité documentaire
Lorsqu’un crédit est soumis aux RUU 600 de la Chambre de commerce internationale, chaque banque concernée par l’examen dispose au maximum de cinq jours bancaires suivant le jour de présentation pour déterminer sa conformité. Ce délai d’examen n’est pas une garantie de réception des fonds en cinq jours pour l’ensemble de l’opération.
Il faut suivre séparément la date limite d’expédition, le délai de présentation et la date d’expiration.
Sauf disposition différente du crédit, une présentation comportant les originaux de documents de transport visés par les articles 19 à 25 doit intervenir au plus tard 21 jours calendaires après l’expédition, sans dépasser l’expiration du crédit.
La conformité n’impose pas de recopier toutes les informations à l’identique sur chaque document. Les données doivent satisfaire les exigences applicables et ne pas se contredire. Un port incompatible ou une quantité incohérente peut poser problème ; une simple différence de présentation ne constitue pas automatiquement une réserve.
Relier le crédit documentaire au suivi de votre fournisseur
Un crédit bien rédigé perd de son efficacité opérationnelle si personne ne suit la production. Attribuez un responsable à chaque document et rapprochez le planning bancaire du planning industriel. Un tableau de suivi peut regrouper les dates, les pièces attendues, leurs émetteurs et les actions encore ouvertes.
La gestion des fournisseurs et le contrôle qualité ne sont pas de simples compléments au crédit documentaire : ils permettent de préparer les engagements opérationnels sur lesquels reposent ses documents.
MWT Sourcing fait le lien entre l’acheteur, l’usine et le calendrier d’approvisionnement, vérifie avec les parties la disponibilité des pièces prévues et suit les points pouvant nécessiter une action avant expédition.
Nous facilitons ainsi la mise en place opérationnelle du crédit ; l’émission, les éventuels amendements bancaires et l’examen des documents restent du ressort des banques concernées.
Deux cas pratiques de fonctionnement
Les situations suivantes sont fictives et illustrent des décisions d’achat. Elles ne décrivent pas des missions réalisées par MWT.
Première commande auprès d’une usine de composants
Une PME prévoit une commande de 60 000 euros auprès d’un nouveau fabricant. Avant d’ouvrir le crédit, elle fait réaliser un audit d’usine et vérifie que le vendeur peut obtenir les documents prévus.
Le fournisseur signale qu’un certificat ne sera disponible qu’après chargement. Les parties ajustent le calendrier avant émission. La banque reçoit ainsi des instructions compatibles avec le déroulement réel de la commande.
Changement de fabricant avant le lancement
Un distributeur compare deux usines pour une gamme d’accessoires. La première propose un prix inférieur mais ne maîtrise pas la préparation documentaire. La seconde dispose d’un service export expérimenté.
La sélection des fournisseurs intègre cette différence au coût global. L’acheteur peut alors décider s’il finance un accompagnement documentaire ou retient l’autre fabricant, avant de désigner le bénéficiaire du crédit.
Questions fréquentes sur le fonctionnement du crédit documentaire
La garantie de livraison
Il prévoit un paiement contre documents conformes. Il ne constitue pas une garantie absolue de livraison ni de qualité. Les vérifications du fournisseur, les inspections et les assurances adaptées restent utiles.
La modification du crédit après émission
Le crédit peut être modifié par amendement selon les règles applicables et les accords nécessaires. Sous RUU 600, l’accord de la banque émettrice, du bénéficiaire et de la banque confirmatrice éventuelle est requis. L’acheteur ne peut pas modifier seul les conditions.
Le rôle de MWT Sourcing
Pourquoi passer par MWT Sourcing ? Pour ne pas avoir à coordonner seul fournisseur, documents attendus, qualité et délais d’expédition. Nous vous aidons à structurer ces échanges et à préparer les informations opérationnelles utiles à votre demande de crédit documentaire.
Votre banque reste seule responsable de son émission et de ses décisions de paiement. Présentez-nous votre projet pour identifier les étapes à sécuriser en amont.