

Le crédit documentaire représente aujourd’hui l’instrument de paiement le plus sécurisé dans le commerce international. Selon la Chambre de Commerce Internationale (CCI), les lettres de crédit ont facilité plus de 2 000 milliards de dollars d’échanges commerciaux en 2024.
Ce chiffre illustre parfaitement pourquoi les acheteurs et vendeurs à travers le monde lui accordent une telle confiance, notamment sur des routes commerciales complexes comme celle qui relie l’Europe à la Chine.
Ce qu’est réellement le crédit documentaire
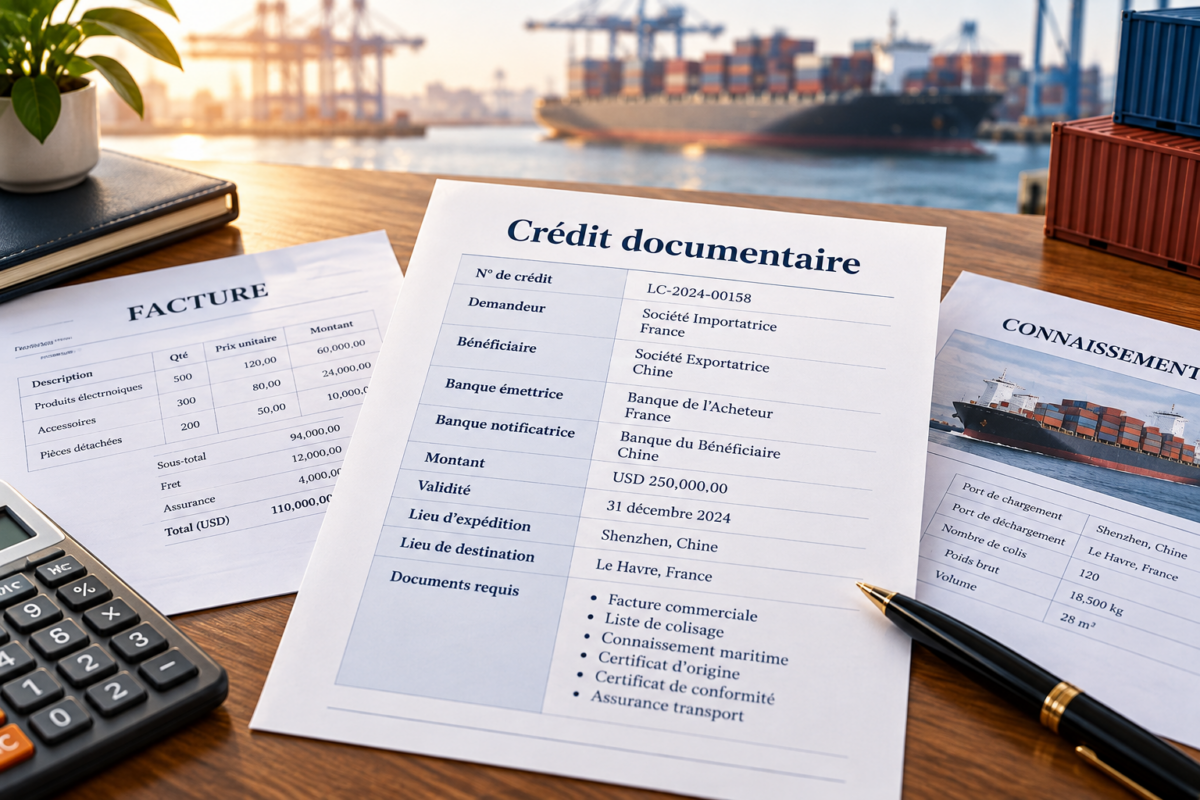
Le crédit documentaire, aussi appelé lettre de crédit ou LC (Letter of Credit), est un engagement ferme pris par une banque de payer un vendeur à condition que celui-ci présente des documents conformes aux termes convenus.
L’acheteur ne règle pas directement le fournisseur : c’est la banque qui s’interpose et assure le paiement. Cette mécanique change tout dans une relation commerciale où les deux parties ne se connaissent pas encore parfaitement.
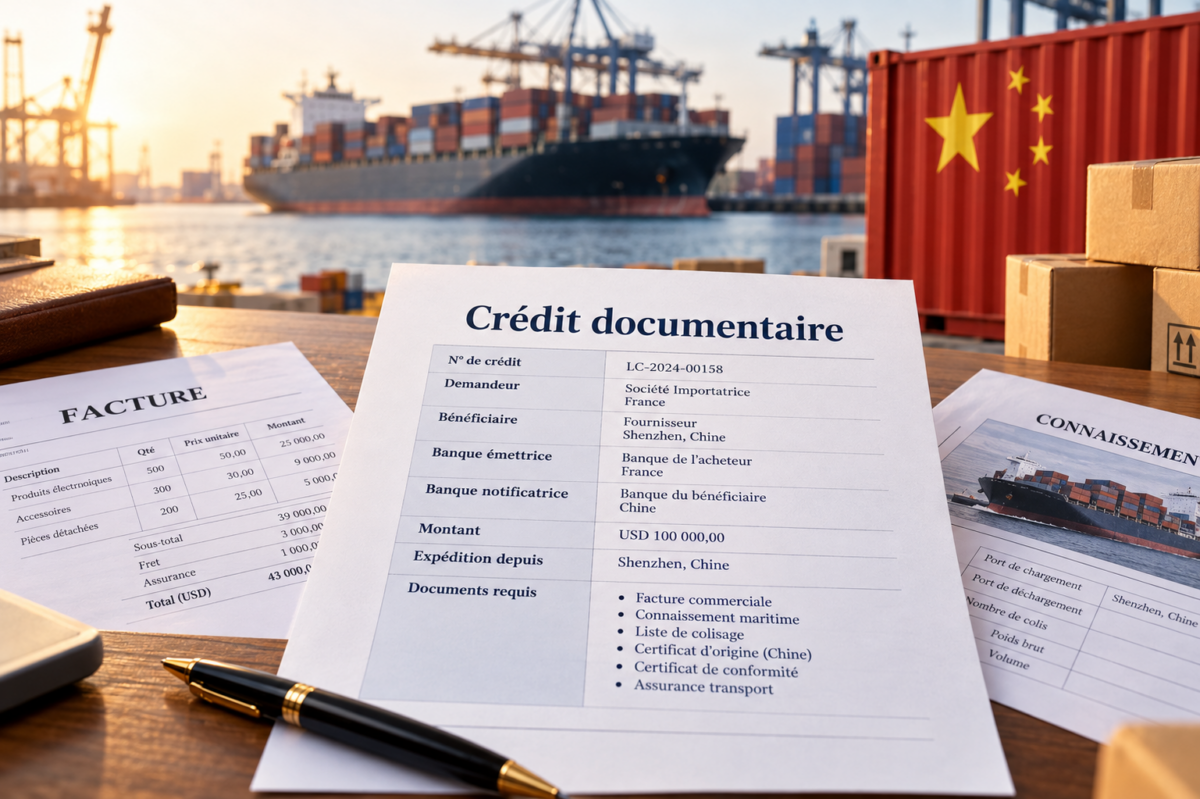
Concrètement, imaginez une entreprise française qui commande 50 000 unités de composants électroniques à un fabricant de Shenzhen. Le fournisseur craint de ne jamais être payé. L’acheteur, lui, redoute d’envoyer de l’argent sans recevoir sa marchandise.
Le crédit documentaire résout exactement cette double méfiance en plaçant une institution bancaire entre les deux parties.
Quatre acteurs principaux interviennent dans ce mécanisme :
- Le donneur d’ordre : l’acheteur qui demande l’ouverture du crédit à sa banque
- La banque émettrice : elle émet la lettre de crédit et prend l’engagement de paiement
- La banque notificatrice ou confirmatrice : banque du pays du vendeur qui transmet et éventuellement confirme le crédit
- Le bénéficiaire : le vendeur qui recevra le paiement
Les règles qui encadrent ce système sont définies par les Règles et Usances Uniformes relatives aux crédits documentaires, plus connues sous l’acronyme RUU 600, publiées par la CCI et en vigueur depuis juillet 2007. Ces règles constituent la référence mondiale incontestée pour tout paiement par crédit documentaire.
Le déroulement concret d’une transaction sous lettre de crédit
Le processus suit une séquence précise, et chaque étape conditionne la suivante. La moindre discordance documentaire peut bloquer le paiement, d’où l’importance de maîtriser chaque phase quand on gère des approvisionnements à l’international.
| Étape | Acteur | Action |
| 1 | Acheteur | Signe le contrat commercial avec le fournisseur |
| 2 | Acheteur | Demande l’ouverture du LC à sa banque |
| 3 | Banque émettrice | Émet et transmet le crédit documentaire via SWIFT |
| 4 | Banque notificatrice | Notifie ou confirme le LC au bénéficiaire |
| 5 | Vendeur | Expédie la marchandise et rassemble les documents requis |
| 6 | Banque notificatrice | Vérifie la conformité des documents présentés |
| 7 | Banque émettrice | Confirme la conformité et procède au paiement |
Les documents exigés varient selon les contrats, mais on retrouve quasi systématiquement la facture commerciale, le connaissement maritime (Bill of Lading), la liste de colisage et le certificat d’origine.
Sur des flux depuis la Chine, une attestation de contrôle qualité émise avant embarquement peut aussi figurer parmi les exigences documentaires, notamment pour les donneurs d’ordre qui surveillent leur chaîne d’approvisionnement avec rigueur.
Le délai de vérification des documents par les banques est strictement encadré : 5 jours ouvrables maximum selon les RUU 600. Passé ce délai, la banque perd son droit de refus. Ce cadre temporel précis protège le vendeur contre des blocages artificiels.
Choisir le bon type de crédit selon votre contexte d’achat
Tous les crédits documentaires ne se ressemblent pas. Le choix du type de LC conditionne immédiatement le niveau de protection dont bénéficient acheteur et vendeur. Plusieurs variantes existent, adaptées à des situations commerciales différentes.
Le crédit irrévocable, qui constitue la norme depuis les RUU 600, ne peut être annulé ni modifié sans l’accord de toutes les parties. C’est le minimum acceptable pour un fournisseur sérieux. Le crédit confirmé va plus loin : une banque locale dans le pays du vendeur s’engage aussi à payer, indépendamment du risque pays de l’acheteur.
Sur des transactions impliquant des économies émergentes ou des banques moins connues, cette confirmation prend tout son sens.
Quand on pilote des commandes récurrentes auprès d’un même fournisseur asiatique, le crédit revolving se révèle particulièrement commode. Il se renouvelle automatiquement pour chaque expédition sans qu’il soit nécessaire d’ouvrir un nouveau crédit à chaque fois, ce qui réduit sensiblement les frais bancaires et les délais administratifs.
Sur un volume annuel significatif, l’économie générée devient significative.
Le crédit transférable, quant à lui, permet au bénéficiaire de céder tout ou partie de ses droits à un second fournisseur. Les négociants et intermédiaires y recourent fréquemment, surtout lorsqu’ils coordonnent plusieurs sous-traitants pour une même commande.
Surveiller les flux documentaires dans ce type de montage demande une organisation rigoureuse et des outils de suivi adaptés, car une erreur sur un seul lot peut bloquer l’ensemble du règlement.
Le coût d’un crédit documentaire oscille généralement entre 0,1 % et 0,5 % du montant de la transaction, selon la banque et le risque pays estimé. Ce prix de la sécurité reste modeste face aux risques d’impayés ou de marchandises non conformes sur des commandes de plusieurs dizaines de milliers d’euros.
Intégrer ce coût dès la négociation initiale du prix avec le fournisseur est une pratique systématique qui évite les mauvaises surprises budgétaires en fin de chaîne.