

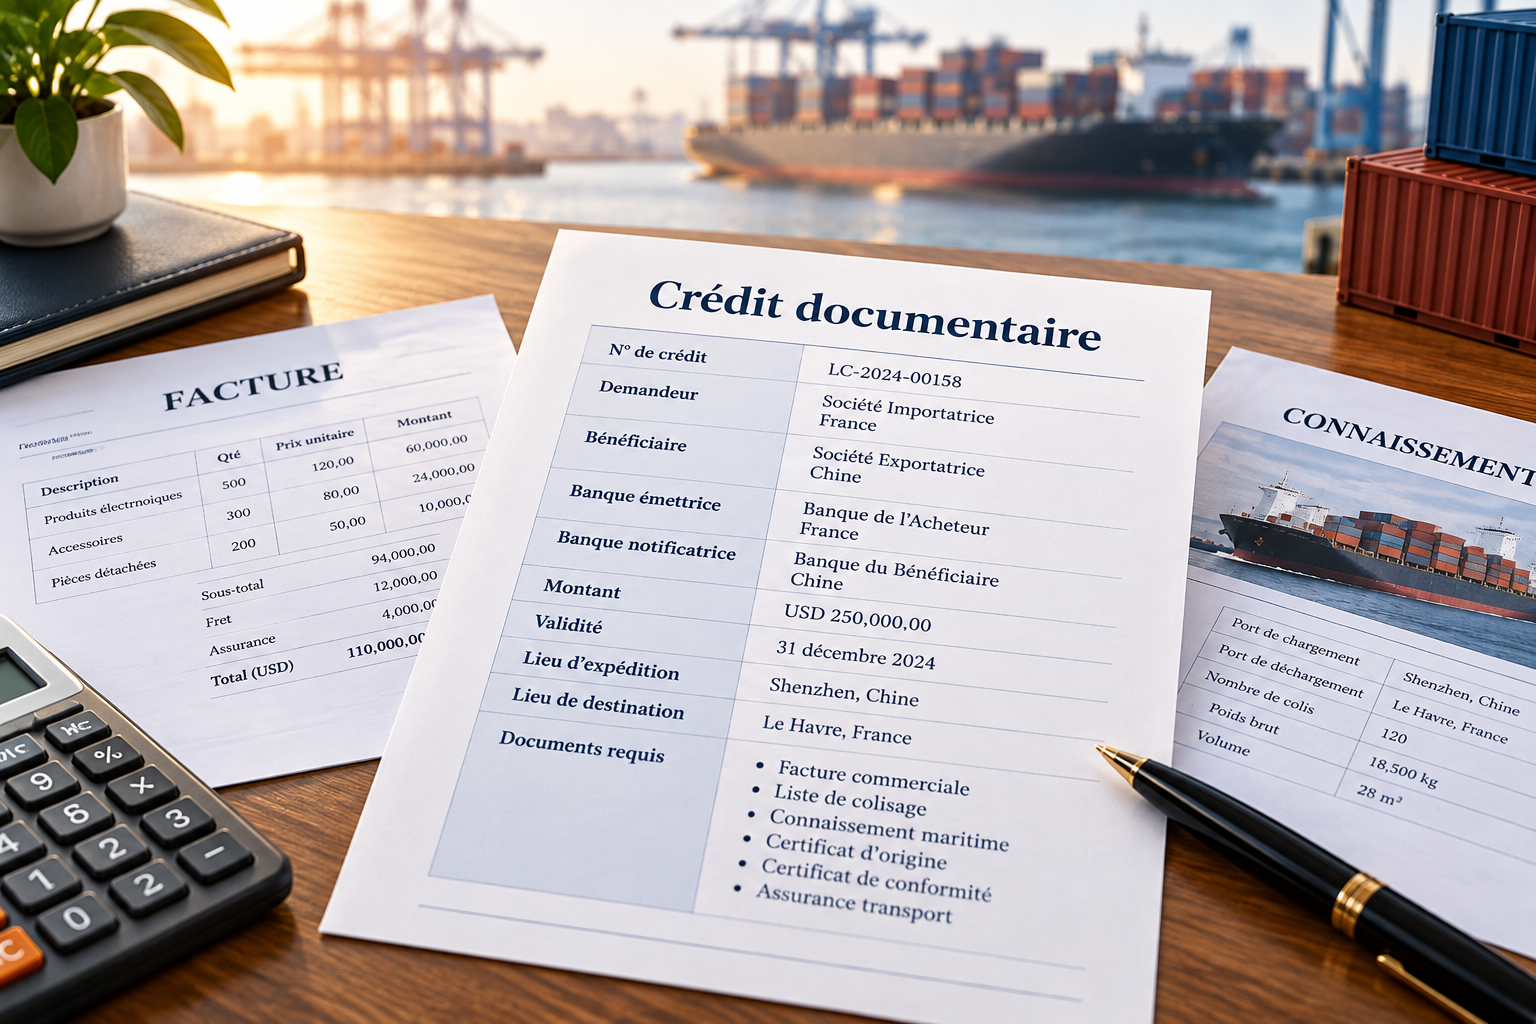
Le crédit documentaire finance chaque année plus de 40 % du commerce international mondial, selon les estimations de la Chambre de Commerce Internationale (CCI).
Derrière ce chiffre se cache un mécanisme précis, souvent mal compris, mais absolument central dès qu’on parle d’import-export avec des pays comme la Chine, l’Inde ou le Bangladesh. Comprendre son fonctionnement, c’est sécuriser ses achats à la source.
Qu’est-ce qu’un crédit documentaire ?
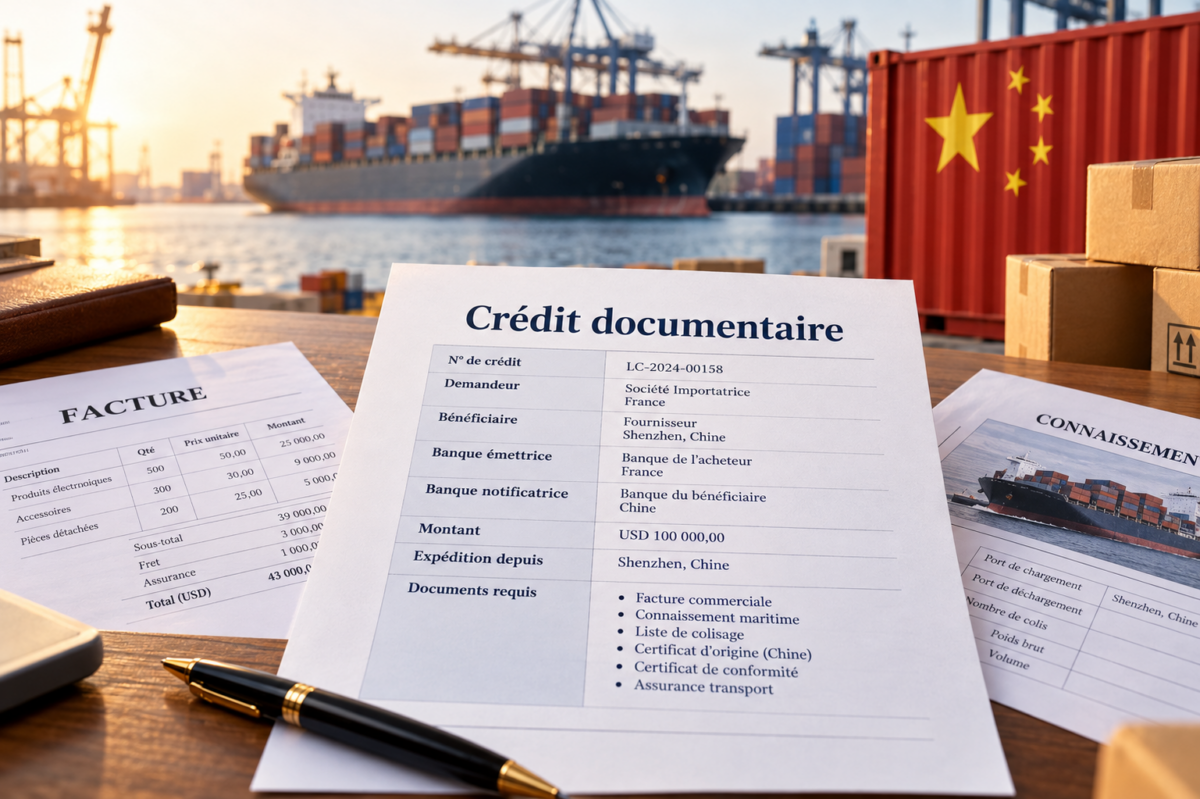
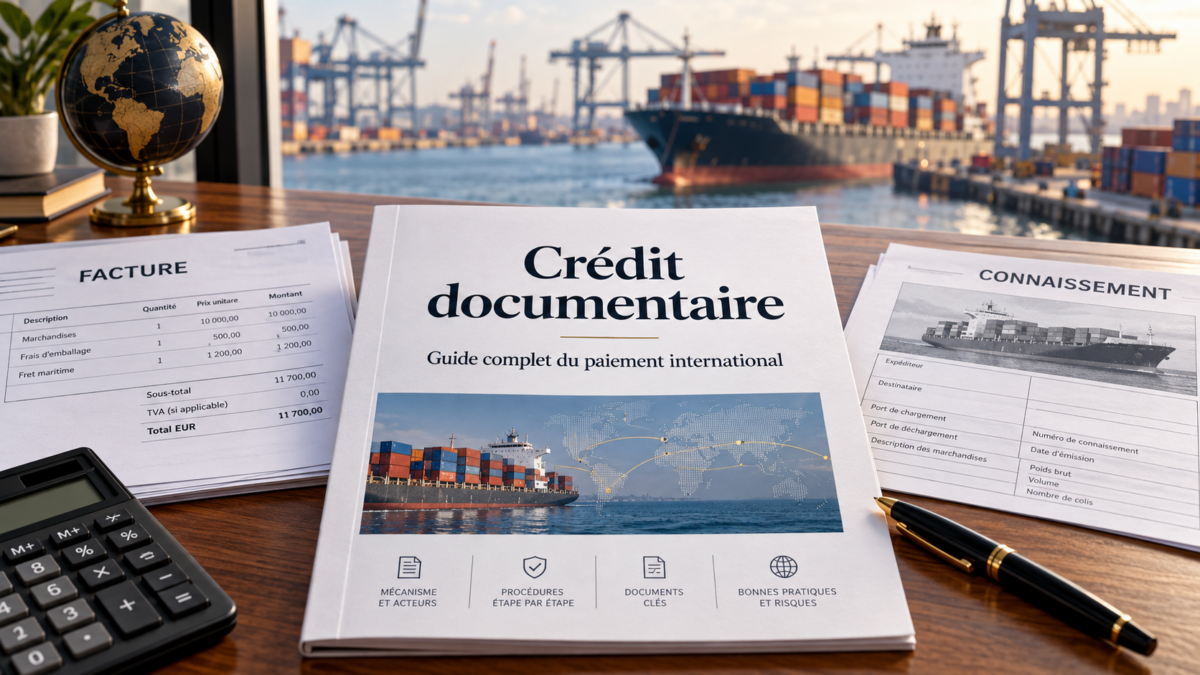
Le crédit documentaire, aussi appelé lettre de crédit ou LC (pour Letter of Credit), est un engagement irrévocable pris par une banque de payer un vendeur, à condition que ce dernier remette des documents conformes à ceux exigés par l’acheteur.
Ce n’est pas un simple virement : c’est une garantie bancaire conditionnelle, encadrée par les Règles et Usances Uniformes (RUU 600) publiées par la CCI en 2007 et toujours en vigueur.
Concrètement, imaginez un importateur français qui commande 50 000 pièces textiles à un fournisseur de Guangzhou. L’acheteur ne veut pas payer avant de recevoir la marchandise. Le fournisseur, lui, refuse d’expédier sans garantie de paiement.
Le crédit documentaire résout cette tension : la banque de l’acheteur s’engage à payer dès que le vendeur présente les documents prouvant l’expédition conforme.
Ce mécanisme repose sur quatre acteurs principaux :
- L’acheteur donneur d’ordre, qui demande l’ouverture du crédit à sa banque.
- La banque émettrice, qui émet la lettre de crédit et garantit le paiement.
- La banque notificatrice (ou confirmatrice), qui avise le vendeur dans son pays.
- Le vendeur bénéficiaire, qui expédie et présente les documents requis.
Chaque document mentionné dans la LC doit correspondre exactement aux exigences formulées. Un écart, même mineur, comme une virgule mal placée dans le nom du port d’embarquement, peut suffire à bloquer le paiement. C’est là toute la rigueur du dispositif.
Le fonctionnement pas à pas d’une lettre de crédit
Le processus débute bien avant l’expédition. L’acheteur et le vendeur négocient les conditions commerciales, puis l’acheteur demande à sa banque d’émettre une LC. Cette demande d’ouverture précise les documents attendus : connaissement maritime (Bill of Lading), facture commerciale, certificat d’origine, liste de colisage, certificat d’inspection, etc.
Une fois la LC émise et notifiée au vendeur, ce dernier prépare l’expédition en s’assurant que chaque élément correspond aux termes du crédit. C’est à ce stade que la maîtrise opérationnelle de la chaîne logistique devient décisive.
Suivre en temps réel l’avancement de la production, vérifier la conformité des marchandises avant chargement, anticiper les délais d’expédition : autant d’éléments qui conditionnent la présentation des documents dans les délais impartis.
| Étape | Acteur | Action |
| 1. Contrat commercial | Acheteur + Vendeur | Accord sur les conditions et le recours à la LC |
| 2. Demande d’ouverture | Acheteur | Instruction à la banque émettrice |
| 3. Émission de la LC | Banque émettrice | Envoi de la lettre de crédit à la banque notificatrice |
| 4. Notification au vendeur | Banque notificatrice | Transmission et vérification de la LC |
| 5. Expédition et documents | Vendeur | Présentation des documents conformes |
| 6. Vérification et paiement | Banques | Contrôle documentaire et règlement |
Le délai légal de vérification des documents par la banque est de 5 jours ouvrés maximum selon les RUU 600. Passé ce délai, la banque ne peut plus refuser les documents pour non-conformité. C’est une règle souvent ignorée des acheteurs débutants, mais cruciale dans les négociations de délais.
Pourquoi choisir ce mode de paiement pour vos achats en Chine
La lettre de crédit n’est pas adaptée à tous les flux. Elle implique des frais bancaires (généralement entre 0,1 % et 0,5 % du montant de la transaction côté acheteur), une gestion documentaire rigoureuse et des délais supplémentaires. Pourtant, pour des commandes supérieures à 50 000 euros avec un nouveau fournisseur, elle reste l’instrument le plus sécurisé qui soit.
Pour les achats depuis la Chine, son intérêt est double. D’un côté, elle rassure le fournisseur sur la réalité du paiement, ce qui facilite la négociation des prix et des conditions. De l’autre, elle protège l’importateur : aucun fonds ne sort tant que les documents de transport et de conformité ne sont pas présentés et validés.
Disposer d’un tableau de bord actualisé sur l’état de la commande, du statut de production jusqu’au dépôt documentaire, permet d’éviter les dérapages de dernière minute.
Il existe plusieurs variantes du crédit documentaire : la LC irrévocable confirmée (double garantie bancaire), la LC revolving (pour des livraisons régulières), ou encore la LC stand-by (proche d’une garantie bancaire autonome). Chaque profil d’achat commande une variante différente.
Optimiser l’usage du crédit documentaire dans votre stratégie d’approvisionnement
Beaucoup d’acheteurs commettent une erreur fréquente : rédiger la LC sans anticiper les contraintes logistiques du fournisseur. Résultat, les documents présentés comportent des réserves, le paiement tarde, la relation commerciale se dégrade. La rédaction des conditions documentaires doit toujours tenir compte des capacités réelles du fournisseur à produire tel ou tel certificat.
Un conseil concret : avant d’ouvrir une LC, demandez à votre fournisseur de vous transmettre des exemples de ses documents d’expédition habituels. Vérifiez que le format de son Bill of Lading correspond au port et à l’incoterm convenus. Anticiper les écarts documentaires en amont évite 80 % des litiges bancaires observés en pratique.
Enfin, la due diligence sur le fournisseur reste indispensable, même avec une LC en place. Le crédit documentaire garantit la conformité des papiers, pas la qualité réelle des marchandises. C’est pourquoi une inspection pré-embarquement menée par un tiers (type SGS ou Bureau Veritas) constitue le complément naturel de ce dispositif de sécurisation des paiements internationaux.