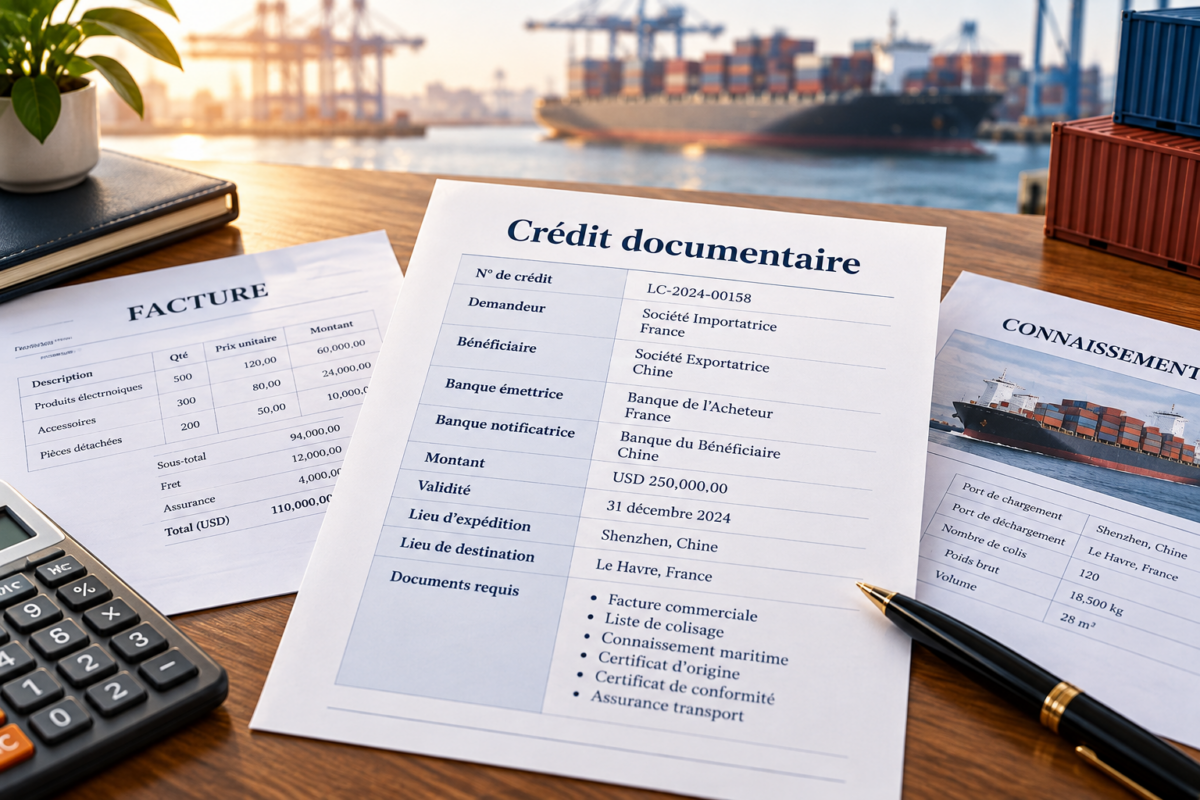


Le paiement par crédit documentaire permet à un fournisseur d’être réglé sur la base d’un engagement bancaire, sous réserve de présenter les documents conformes demandés. Pour l’acheteur, l’enjeu consiste à définir précisément ce qui déclenche le règlement et quand les fonds seront nécessaires.
Une commande peut être payée alors que les marchandises sont encore en mer : l’arrivée dans votre entrepôt n’est pas automatiquement la condition du paiement.
Ce mode de règlement mérite donc d’être négocié en même temps que le prix, les quantités et les délais de fabrication. Attendre la fin des discussions pour aborder la lettre de crédit expose les deux parties à des conditions incompatibles avec leur trésorerie.
C’est précisément à cette étape que MWT peut accompagner l’acheteur. Notre rôle consiste à rapprocher les attentes du fournisseur, les contraintes de production, le planning d’expédition et les informations utiles au dossier bancaire.
L’acheteur peut ainsi discuter d’un paiement à vue ou différé sur la base d’un approvisionnement réellement planifié ; seule sa banque valide les conditions financières et émet le crédit.
Paiement à vue ou paiement différé
Avec un crédit documentaire payable à vue, le règlement intervient après une présentation conforme et son traitement bancaire. L’expression « à vue » ne signifie pas un virement instantané dès que le fournisseur remet une facture. Les pièces doivent être examinées et les modalités du crédit respectées.
Le paiement différé prévoit une échéance, par exemple 60 jours après la date d’expédition telle qu’elle est définie dans le crédit. Le vendeur obtient un engagement de paiement à terme lorsque les conditions sont remplies. Il peut éventuellement demander un financement de cette créance à une banque, selon son accord et les conditions proposées.
| Modalité | Conséquence pour le fournisseur | Point à anticiper côté acheteur |
| Paiement à vue | Règlement après présentation conforme et traitement | Besoin de liquidités potentiellement avant l’arrivée des produits |
| Paiement différé | Encaissement à une date future définie | Échéance à rapprocher du cycle de stock et de vente |
| Paiement par acceptation | Acceptation d’un effet payable à terme | Coûts et formalités propres au montage retenu |
Le délai négocié doit reposer sur un point de départ clair. « Paiement à 60 jours » est incomplet si le contrat ne précise pas à partir de quel événement ces jours sont comptés.
Ce qui déclenche réellement le règlement
Le crédit documentaire est indépendant du contrat de vente. Les banques prennent leur décision sur les documents, conformément au texte du crédit et aux règles qu’il incorpore. Les RUU 600 de la CCI s’appliquent lorsque le crédit y fait expressément référence.
Imaginons une commande de 80 000 euros de pièces industrielles. Le crédit prévoit un paiement à vue contre facture, document de transport et certificat d’inspection émis par un organisme identifié. Le fournisseur expédie, présente son dossier, puis reçoit son paiement si la présentation est conforme. Le bateau peut encore être en route au moment du règlement.
Si l’acheteur souhaite un contrôle avant l’expédition, il doit l’organiser suffisamment tôt. Le cahier des charges, la méthode d’inspection et les critères d’acceptation doivent être clairs pour l’inspecteur. Le certificat exigé par le crédit doit ensuite être défini avec la banque. Une formule vague comme « qualité satisfaisante » ne remplace pas un dispositif de contrôle exploitable.
L’effet sur votre trésorerie et votre coût d’achat
Il faut distinguer le paiement au vendeur de la couverture demandée par votre banque. Un établissement peut immobiliser des fonds dès l’ouverture ou utiliser une ligne de crédit autorisée. Un paiement différé au fournisseur ne vous garantit donc pas, à lui seul, un financement sans immobilisation.
Demandez une estimation détaillée incluant l’émission, la notification, la confirmation éventuelle, le traitement documentaire, les amendements et le financement. Précisez aussi qui supporte les frais des banques étrangères. La seule commission d’ouverture ne représente pas nécessairement le coût total.
Pour une commande en dollars financée par des ventes en euros, ajoutez le risque de change à votre analyse. Un délai de paiement plus long peut faciliter la gestion du stock tout en prolongeant votre exposition à la devise. Le choix d’une couverture éventuelle doit être discuté avec votre établissement bancaire.
La gestion des réserves documentaires
Une réserve signale une non-conformité relevée dans la présentation : expédition tardive, pièce manquante ou contradiction entre documents, par exemple. Le paiement peut alors être retardé ou refusé selon le dossier et les règles applicables.
Le fournisseur peut parfois corriger les documents et les représenter avant l’expiration des délais. La banque émettrice peut également demander à l’acheteur s’il accepte les irrégularités. Cette acceptation ne suffit pas à obliger automatiquement toutes les banques à payer : leur propre décision et les conditions du crédit restent déterminantes.
Avant de lever une réserve, identifiez son effet concret. Une différence administrative sans conséquence commerciale ne pose pas le même problème qu’une expédition depuis un port non prévu ou qu’un certificat d’inspection absent. La décision doit associer les équipes achats, logistique et finance, avec les explications de la banque.
Lorsqu’une réserve découle d’un document manquant, d’une expédition décalée ou d’une information fournisseur erronée, MWT peut aider à identifier la cause opérationnelle, à obtenir les éléments nécessaires auprès de l’usine et à coordonner la réponse de l’acheteur.
Nous ne levons pas les réserves bancaires : les décisions de conformité, de renonciation et de paiement appartiennent aux banques et aux parties habilitées.
Choisir un mode de règlement adapté à la relation fournisseur
Le virement anticipé expose davantage l’acheteur avant l’expédition. Le paiement à compte ouvert expose davantage le vendeur, qui accorde un délai sans bénéficier nécessairement d’un engagement bancaire. La remise documentaire organise la transmission des documents contre paiement ou acceptation, mais n’ajoute pas l’engagement de paiement propre au crédit documentaire.
Il n’existe pas de montant universel à partir duquel une LC devient obligatoire ou systématiquement préférable. Le choix dépend du fournisseur, du pays, de la valeur de la commande, de la marge et des moyens administratifs disponibles. Un fournisseur déjà éprouvé et une nouvelle usine chargée d’un produit sur mesure ne présentent pas le même profil.
Chez MWT Sourcing, notre gestion des fournisseurs et nos contrôles qualité s’inscrivent dans un accompagnement plus large du paiement par crédit documentaire : nous faisons le lien entre l’acheteur et l’usine pour clarifier le calendrier, les documents réalisables et les étapes de fabrication ou d’expédition qui conditionnent le bon déroulement de la commande.
L’acheteur reste en relation avec sa banque, seule habilitée à approuver et émettre le crédit puis à prendre les décisions bancaires. Contactez notre équipe pour préparer cette coordination en amont du règlement.
Deux cas pratiques de paiement
Ces exemples sont fictifs. Les échéances et conditions bancaires doivent être adaptées à chaque opération.
Une commande saisonnière payée avant sa revente
Une enseigne commande des articles de jardin pour 90 000 euros avec un crédit payable à vue. Le fournisseur présente les documents alors que les produits sont encore en transit. L’enseigne doit donc disposer des fonds avant les premières ventes. Elle intègre le fret, les stocks et les besoins de trésorerie à son projet de sourcing en Chine, puis valide avec sa banque la couverture nécessaire.
Un paiement différé pour une livraison industrielle
Un importateur négocie un règlement 60 jours après expédition pour des pièces destinées à un client industriel. Il compare cette échéance au délai de réception et au paiement attendu de son propre client.
Il vérifie aussi les responsabilités de transport prévues par les Incoterms. Si sa banque demande une couverture en espèces dès l’ouverture, il réévalue le gain de trésorerie : le délai accordé par le fournisseur ne libère pas automatiquement ses fonds.
Questions fréquentes sur le paiement
Le refus de paiement pour des produits défectueux
Un litige sur les produits ne permet pas, à lui seul, d’annuler l’engagement bancaire face à une présentation conforme. Les recours commerciaux et les éventuelles exceptions juridiques doivent être examinés séparément.
Qui paie les frais du crédit documentaire
La répartition doit être négociée et indiquée clairement. Certains frais peuvent être supportés par l’acheteur, d’autres par le vendeur. Vérifiez les frais étrangers et les éventuelles retenues sur le montant versé au bénéficiaire.